(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
L'Euro repartait vivement à la baisse face au Dollar sur fond de nouvelle flambée des rendements obligataires, nourrie elle-même par la fermeté chronique des prix du brut, sur fond d'impasse diplomatique entre Washington et Téhéran.
Le 10 ans français repassait les 4,90% à 4,91% et le spread, c'est-à-dire l'écart par rapport à son homologue le Bund allemand à échéance 10 ans, valait 140 points de base, autrement dit 1,4 point de pourcentage.
Le baril de Brent, la référence de Mer du Nord, frôlait les 102$ à l'heure où nous rédigions ces lignes. Deutsche Bank lie ce rebond aux "attaques iraniennes contre les pétroliers transitant par le détroit d'Ormuz qui se sont multipliées, et l'agence de presse iranienne IRNA a rapporté qu'une explosion avait été entendue au large de l'île de Qechm, près d'Ormuz".
"La hausse du pétrole et les rendements américains toujours proches de 5,3% rappellent que les nouveaux records du Nasdaq et du S&P 500 aperçus hier à Wall Street restent fragiles", commente John Plassard de Cité Gestion.
Et ce alors que la situation de deux des quatre plus importantes puissances économiques de la Zone Euro, la France sur le plan budgétaire et l'Espagne sur le plan politique, inquiète les marchés.
Rob Dishner, gérant obligataire chez Neuberger s'appuyait sur la forte volatilité des obligations souveraines françaises par rapport au benchmark vendredi pour apporter les éclairages suivants:
"Nous observons une forte volatilité sur les spreads français, qui commence désormais à se propager à d'autres segments du marché des dettes souveraines européennes. Il semble notamment que des débouclages de positions soient en cours face aux swaps et/ou à l'Allemagne. J'observe également un aplatissement assez marqué de la courbe française, qui traduit lui aussi les inquiétudes du marché à l'approche du budget."
"La France n'a par ailleurs pas facilité la situation en annonçant que ses émissions de dette seraient supérieures de 28 milliards d'euros l'an prochain à celles de cette année. Si la BCE ne cible pas directement les spreads, elle pourrait néanmoins souligner que les mouvements de marché risquent de perturber la transmission de la politique monétaire, ce qui pourrait contribuer à atténuer une partie de la volatilité."
Concernant ce fameux "spread", que tous les cambistes regardent de près, à près de 140 points, "iBanFirst envisage un scénario dans lequel cet écart se creuserait vers 200 points de base, avec un taux à dix ans français autour de 6 % contre 5 % aujourd'hui."
"Historiquement, l'euro décroche fortement quand les écarts de taux souverains se creusent. Cela ne s'est pas encore produit, et c'est précisément ce qui rend le moment intéressant. Soit le marché estime le risque maîtrisé et la faiblesse de l'euro reste une affaire de dollar. Soit il commence à le valoriser, et un retour vers 1,10 devient crédible."
A suivre à l'agenda à 20h00 les "Minutes" de la Fed, traditionnel compte-rendu chronologique des débats du dernier Comité de politique monétaire. L'occasion de tenter d'affiner davantage la trajectoire estimée des taux fédéraux. Dans l'immédiat, l'outil FedWatch du CME Group donne 78,4% de "chances" d'un scénario de statu quo monétaire le 28 octobre, à l'issue du prochain FOMC. Et ce principalement en raison des prix PCE et du rapport NFP sur l'emploi, ressorti la semaine dernière significativement sous les attentes.
A la mi-journée sur le marché des changes, l'Euro se traitait contre 1,1170$ environ.
ELEMENTS GRAPHIQUES CLES
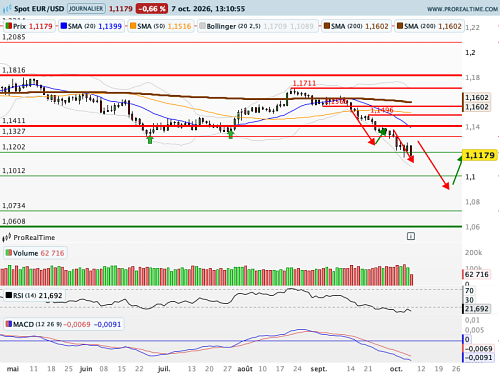
Après une phase de latéralisation, la volatilité baissière relevée et mesurée lundi 14 septembre donne un sens de sortie qui nous permet de reprendre nos positions vendeuses sur la paire de devises phare. L'accroissement de cette volatilité mercredi 16/09, sur rupture de la moyenne mobile à 50 jours (en orange) étaie ce scénario, tout comme la vive accélération baissière du 23 septembre et le pullback chirurgical du 25 septembre, sur le niveau des 1,1411$, basculé en résistance majeure.
PREVISION MOYEN TERME
Au regard des facteurs graphiques clés que nous avons mentionnés, notre avis est négatif à moyen terme sur la parité Euro Dollar (EURUSD).
Notre point d'entrée est à 1.1179 USD. L'objectif de cours de notre scénario baissier se situe à 1.0609 USD. Pour préserver le capital engagé, nous vous conseillons de positionner un stop de protection à 1.1341 USD.
L'espérance de rentabilité de cette stratégie Forex est de 570 pips et le risque de perte s'établit à 162 pips.
Le conseil BFM Bourse
GRAPHIQUE EN DONNEES QUOTIDIENNES