ELEMENTS GRAPHIQUES CLES
Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
L’euro tente de reprendre des couleurs face au dollar après une semaine particulièrement importante sur le plan monétaire. La Banque centrale européenne (BCE) et la Réserve fédérale américaine (Fed) ont toutes deux choisi de maintenir leurs taux directeurs inchangés, préférant patienter avant d'envisager un nouveau resserrement monétaire. Cette prudence ne signifie toutefois pas que le cycle de hausse des taux est terminé. Au contraire, la persistance de l'inflation, alimentée notamment par la flambée des prix de l'énergie, pourrait contraindre les deux institutions à intervenir de nouveau dès le mois de décembre.
En Europe, la BCE a maintenu son taux de dépôt à 2,50 %, conformément aux attentes des économistes. Cette décision intervient pourtant dans un environnement inflationniste de plus en plus délicat. En septembre, la hausse des prix à la consommation a atteint 3,8 % sur un an, contre 3,2 % en août, s'éloignant davantage de l'objectif de 2 % fixé par l'institution. Cette accélération s'explique principalement par le renchérissement de l'énergie, dans un contexte de tensions géopolitiques persistantes au Moyen-Orient et de prix du pétrole particulièrement élevés.
La situation place la BCE face à un arbitrage difficile. D'un côté, elle doit empêcher que cette nouvelle poussée inflationniste ne s'installe durablement dans l'économie, notamment à travers une augmentation des coûts de production et des prix facturés aux consommateurs. De l'autre, un nouveau relèvement des taux risquerait de fragiliser une activité économique européenne déjà peu dynamique, en augmentant le coût du crédit pour les ménages comme pour les entreprises.
Christine Lagarde a d'ailleurs reconnu qu'une hausse des taux avait été discutée lors de cette réunion, sans qu'une décision immédiate soit jugée nécessaire. La BCE souhaite disposer de nouvelles données économiques avant de se prononcer, mais un relèvement de 25 points de base dès décembre apparaît désormais comme une possibilité sérieuse. Les prochaines publications sur l'inflation, la croissance et l'emploi seront donc déterminantes pour évaluer la marge de manœuvre de l'institution.
Aux États-Unis, la situation présente plusieurs similitudes, avec une différence importante : l'économie américaine continue d'afficher une résistance nettement supérieure à celle de la zone euro.
La Fed a également décidé de laisser ses taux inchangés cette semaine, alors que les dernières statistiques confirment que les tensions inflationnistes restent importantes. L'indice PCE, mesure privilégiée par la banque centrale pour suivre l'évolution des prix, a progressé de 3,6 % sur un an en septembre, contre 3,4 % le mois précédent. L'inflation sous-jacente, qui exclut les composantes les plus volatiles comme l'énergie et l'alimentation, s'est également accélérée à 3,1 %, après 3 % en août.
Cette dernière donnée mérite une attention particulière. Elle montre que les tensions sur les prix ne se limitent pas uniquement à l'énergie et continuent de toucher d'autres composantes de l'économie américaine. Autrement dit, même une stabilisation des cours du pétrole ne suffirait pas nécessairement à ramener rapidement l'inflation vers l'objectif de 2 %.
Parallèlement, l'activité économique demeure particulièrement solide. Le produit intérieur brut américain a progressé de 3,4 % en rythme annualisé au troisième trimestre, contre 2,2 % au trimestre précédent et 3,2 % attendus. Cette accélération repose notamment sur la bonne tenue de la consommation des ménages et sur les investissements des entreprises, particulièrement importants dans les infrastructures liées à l'intelligence artificielle.
Le marché du travail confirme également cette résistance. Les nouvelles inscriptions hebdomadaires au chômage se sont établies à seulement 194 000, contre 199 000 anticipées. Ces chiffres témoignent d'un marché de l'emploi qui ne présente pas, à ce stade, les signes d'une dégradation suffisamment importante pour inciter la Fed à assouplir rapidement sa politique monétaire.
Cette combinaison d'une croissance robuste, d'un emploi résilient et d'une inflation persistante laisse donc à la banque centrale américaine la possibilité de maintenir une politique restrictive, voire de relever de nouveau ses taux. Selon les anticipations de marché rapportées par le CME FedWatch, la probabilité d'une hausse en décembre avoisine désormais 80 %.
Pour le marché des changes, la question centrale réside donc moins dans les décisions prises cette semaine, largement anticipées, que dans l'évolution future des politiques monétaires de part et d'autre de l'Atlantique.
En effet, les investisseurs surveillent particulièrement l'écart de rémunération entre les placements libellés en euros et ceux libellés en dollars. Lorsque les taux américains restent relativement plus attractifs, les actifs en dollars peuvent bénéficier d'une demande supplémentaire, ce qui tend à soutenir la devise américaine. À l'inverse, une BCE plus restrictive que prévu pourrait contribuer à réduire cet avantage et favoriser un redressement de l'euro.
La réaction du marché à la réunion de la BCE illustre parfaitement ce mécanisme. Après avoir touché son plus bas niveau face au dollar depuis le mois de mai, la monnaie européenne a retrouvé un peu de vigueur, terminant la séance de jeudi en hausse de 0,19 %, autour de 1,1176 dollar. Ce rebond traduit notamment l'intégration progressive de la possibilité d'une nouvelle hausse des taux européens.
Il reste toutefois limité. Malgré les perspectives de resserrement monétaire en zone euro, la solidité de l'économie américaine continue de soutenir le dollar. La Fed dispose également d'une marge de manœuvre importante pour maintenir ses taux élevés, tant que la croissance et l'emploi résistent.
Enfin, au-delà de cette décision monétaire, la réunion de la BCE a été marquée par une annonce majeure : Christine Lagarde a officialisé sa démission de la présidence de l'institution, avec un départ fixé au 7 février 2027, soit près de neuf mois avant la fin de son mandat initialement prévue en octobre. À la tête de la BCE depuis novembre 2019, l'ancienne directrice générale du FMI explique vouloir retrouver sa liberté de parole et pouvoir s'engager publiquement sur des sujets politiques et économiques qui dépassent le cadre strict de la politique monétaire. Ce calendrier intervient notamment à quelques mois de l'élection présidentielle française de 2027, même si Christine Lagarde n'a pas précisé ses intentions pour la suite. Son départ ouvre désormais une période de transition importante pour la BCE, alors que plusieurs membres de sa direction doivent également être renouvelés. Parmi les successeurs potentiels figurent notamment Klaas Knot, ancien gouverneur de la Banque centrale néerlandaise, et Pablo Hernández de Cos, ancien gouverneur de la Banque d'Espagne. Pour les marchés financiers, cette succession représente une nouvelle source d'incertitude, dans un contexte déjà marqué par le retour des tensions inflationnistes et les inquiétudes entourant les finances publiques européennes. L'orientation monétaire du futur président sera particulièrement surveillée, notamment sa volonté de lutter contre l'inflation et sa position concernant les mécanismes de soutien aux marchés obligataires. À court terme, ce départ ne devrait toutefois pas modifier la politique de la BCE, Christine Lagarde devant encore présider les réunions de décembre et de début février.
À court terme, l'évolution de la paire EUR/USD dépendra donc largement des prochaines statistiques économiques. Une inflation européenne persistante pourrait renforcer les anticipations de hausse des taux de la BCE et soutenir l'euro. À l'inverse, de nouvelles surprises positives sur la croissance ou l'inflation américaines pourraient conforter la position restrictive de la Fed et prolonger la domination du dollar.
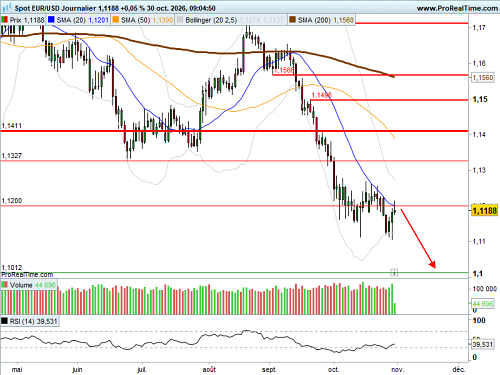
Sur le plan technique, l'euro a organisé un rebond en direction de sa première zone de résistance, mais échoue pour l'instant à franchir le seuil psychologique des 1,12 dollar. Ce niveau constitue désormais un obstacle important pour les acheteurs, qui devront parvenir à le reconquérir pour envisager une amélioration de la dynamique à court terme.
Pour l'heure, la structure graphique demeure fragile. La paire EUR/USD évolue toujours sous sa moyenne mobile à 20 périodes, orientée à la baisse, ce qui traduit la persistance de la pression vendeuse. Tant que cette moyenne mobile ne sera pas reconquise, les rebonds risquent de rester de simples mouvements techniques au sein d'une tendance corrective plus large.
Dans ces conditions, une nouvelle tentative de repli reste le scénario privilégié, avec un risque de retour vers les récents points bas. Leur rupture constituerait un signal négatif supplémentaire et pourrait ouvrir la voie à une accélération de la correction. À l'inverse, un franchissement confirmé des 1,12 dollar, accompagné d'un retour au-dessus de la moyenne mobile à 20 périodes, représenterait un premier signe d'amélioration et permettrait d'envisager un rebond plus durable.
PREVISION MOYEN TERME
Au regard des facteurs graphiques clés que nous avons mentionnés, notre avis est négatif à moyen terme sur la parité Euro Dollar (EURUSD).
Notre point d'entrée est à 1.1191 USD. L’objectif de cours de notre scénario baissier se situe à 1.0609 USD. Pour préserver le capital engagé, nous vous conseillons de positionner un stop de protection à 1.1335 USD.
L’espérance de rentabilité de cette stratégie Forex est de 582 pips et le risque de perte s’établit à 144 pips.
Le conseil BFM Bourse
GRAPHIQUE EN DONNEES QUOTIDIENNES