(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
La paire de devises Euro / Dollar, si elle réagissait positivement ce lundi, gardait un biais de fond baissier, sur fond de perte d'appétit pour le risque, alimenté en particulier par l'impasse budgétaire française. La semaine passée, les grandes banques centrales rendaient leur verdict, ou plutôt s'empressaient de communiquer sur le caractère urgent... d'attendre !
Côté BCE, qui a opté donc pour un statu quo monétaire en privilégiant l'attentisme, "la démission de Christine Lagarde est un événement plus marquant que la décision [...], tranche Felix Feather, économiste chez Aberdeen Investments. "En quittant ses fonctions avant l'élection présidentielle française, son départ signifie que le vainqueur de ce scrutin n'aura aucun rôle à jouer dans le choix du prochain président de la BCE, ce qui revêt une importance particulière compte tenu de l'incertitude politique et budgétaire qui pèse sur la France."
L'économiste ne pense pas "que ce changement à la tête de la BCE modifie les perspectives de taux à court terme, mais les marchés suivront de près la succession, car la pression sur la dette publique française persiste et les différents candidats ont des positions divergentes sur les outils de politique monétaire non conventionnels, tels que l'instrument de protection de la transmission". Il anticipe "de nouvelles hausses en décembre et en mars."
Rappelons que le 23 octobre, l'agence de notation Moody's a surpris en publiant un statu quo sur la note souveraine française, Aa3 — inchangée depuis décembre 2024 — note quo se situe un cran au-dessus des notes A+ attribuées par Fitch et S&P. "Ce maintien de la note change-t-il quelque chose ?" s'interroge Christopher Dembik, conseiller en stratégie d'investissement chez Pictet AM. "Non. La parole des agences de notation est démonétisée depuis longtemps sur les marchés."
"Tout porte à croire, au regard de l'impasse politique, budgétaire et sécuritaire, que le taux de l'OAT à 10 ans va évoluer entre 5 % et 6 % dans les prochains mois, alourdissant ainsi le fardeau de la dette. Pour donner un ordre d'idée, chaque hausse de 0,1 point coûte, à terme, environ 3 milliards d'euros d'intérêts supplémentaires par an à l'État. Or, depuis le début de l'année, les taux ont augmenté de 1,5 point, soit quinze fois plus ! Pour 2027, d'après les calculs du Trésor, la charge de la dette devrait atteindre environ 91 milliards d'euros et continuer de grimper dans les années à venir."
L'OAT à 10 ans entamait la semaine à proximité des 4,95%, alors que les manifestations chaque samedi continuent d'agréger des revendications multiples, entre autres sur la vie chère et les conditions d'étude dans les lycées.
Avec "en toile de fond, la montée des contestations sociales qui risque de compliquer davantage des négociations budgétaires déjà mal engagées", résume Romane Ballin, Gérante Obligataire d'Auris Gestion. "Si le gouvernement dispose encore de leviers institutionnels pour faire adopter le budget 2027, notamment le recours aux ordonnances ou à l'article 49.3, la dégradation du climat social pourrait fragiliser les efforts d'assainissement des finances publiques…"
De son côté, la Fed achevait également la semaine passée une réunion de son Comité de politique monétaire, le FOMC. Ce dernier s'est achevé sur un statu quo monétaire, sur fond de pressions inflationnistes. La probabilité d'un relèvement de 25 points de base de la rémunération des Fed Funds est chiffrée à presque 75% selon l'outil FedWatch du CME Group.
"Le communiqué de presse adoptait un ton plus « hawkish », reconnaissant la vigueur de l'activité économique et le niveau élevé de l'inflation. Il semble toutefois que la Fed ait besoin de plus d'informations pour décider comment ramener l'inflation à son objectif en temps voulu, et la plupart des membres préfèrent une approche plus progressive", relevait Paolo Zanghieri de Generali Investments.
"La principale annonce d'ordre structurel a porté sur une réduction progressive du nombre de réunions de fixation de la politique monétaire. La Fed continuera à tenir huit réunions par an, mais à partir de l'automne 2027, l'une d'entre elles sera consacrée à la stratégie globale de politique monétaire et pourrait ne pas donner lieu à une décision sur les taux ni à un communiqué. D'ici 2028, M. Warsh prévoit deux réunions stratégiques, ce qui en laissera six pour la fixation de la politique monétaire : cela ouvrira probablement la voie à une réduction globale du nombre de réunions de politique monétaire. M. Warsh a fait valoir que les décideurs ont besoin d'évaluations opportunes et riches en informations sur les évolutions à court terme, ainsi que de temps dédié à la stratégie à plus long terme."
A l'agenda macroéconomique ce lundi, à suivre en priorité l'indice baromètre d'activité industrielle aux Etats-Unis PMI ISM à 16h00.
A la mi-journée sur le marché des changes, l'Euro se traitait contre 1,1215$ environ.
ELEMENTS GRAPHIQUES CLES
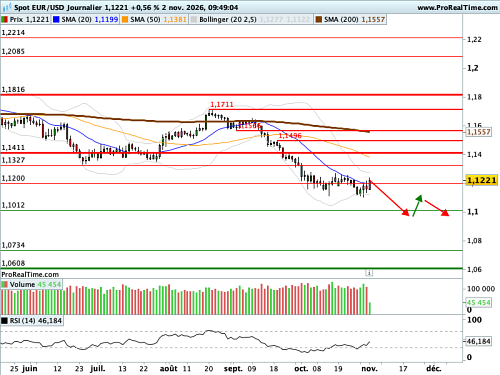
La paire de devise est en phase d'inscription d'une mèche haute de bougie journalière au-dessus de sa moyenne mobile à 20 jours (en bleu foncé), ce qui avait déjà marqué les séances des 22 et 30 octobre. Le caractère de résistance de cette moyenne mobile est préservé.
PREVISION MOYEN TERME
Au regard des facteurs graphiques clés que nous avons mentionnés, notre avis est négatif à moyen terme sur la parité Euro Dollar (EURUSD).
Notre point d'entrée est à 1.1221 USD. L'objectif de cours de notre scénario baissier se situe à 1.0735 USD. Pour préserver le capital engagé, nous vous conseillons de positionner un stop de protection à 1.1351 USD.
L'espérance de rentabilité de cette stratégie Forex est de 486 pips et le risque de perte s'établit à 130 pips.
Le conseil BFM Bourse
GRAPHIQUE EN DONNEES QUOTIDIENNES