(BFM Bourse) - Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
Le rendement de l'obligation souveraine française à 10 ans continuait de s'échauffer, se maintenant au-dessus de la barre symbolique des 5%, à 5,06%, le risque budgétaire hexagonal cristallisant les craintes des cambistes, craintes catalysées davantage par les émeutes et pillages du weekend dernier.
"Les manifestations massives du 17 octobre et les violents débordements qui en ont découlé accentuent la crise en coinçant le gouvernement dans une triple contrainte financière, sociale et politique. À quelques mois de l'élection présidentielle, il doit simultanément rassurer les marchés, faire adopter un budget crédible et éviter des mesures susceptibles d'alimenter davantage les tensions sociales, tout ça alors qu'il ne dispose d'aucune majorité à l'Assemblée", explique Grégoire KOUNOWSKI, Investment Advisor chez Norman K.
L'OAT 10 ans accélérait plus vivement que son homologue allemand, le Bund de même échéance, provoquant mécaniquement un accroissement du fameux "spread", à près de 175 points de base, ou 1,75 point de pourcentage.
"Dans le cadre monétaire européen, une hausse importante de la prime de risque française ne reste d'ailleurs pas cantonnée aux OAT", poursuit l'expert. "Elle peut entraîner d'autres rendements souverains européens à la hausse, notamment via les stratégies qui consistent à réduire l'exposition à l'Europe ou à arbitrer entre dettes souveraines. La BCE dispose certes d'un instrument anti-fragmentation (TPI), mais son intervention n'est pas automatique : les conditions actuelles ne semblent pas encore réunies pour justifier une action de grande ampleur. En tout cas, la BCE laisse aux gouvernements la responsabilité de restaurer par eux-mêmes la crédibilité budgétaire."
La semaine prochaine sera marquée par des rendez-vous monétaires, avec notamment le FOMC de la Fed, le 28 octobre. L'outil FedWatch du CME Group chiffre à plus de 90% les probabilités d'un statu quo monétaire.
"Dans l'ensemble, nous nous attendons à ce que la Réserve fédérale maintienne ses taux d'intérêt inchangés en octobre, tout en conservant une orientation restrictive", anticipe Christian Scherrmann, économiste en chef pour les États-Unis chez DWS .
"L'inflation reste à un niveau préoccupant, mais la combinaison d'un marché du travail moins dynamique et de perspectives stables pour l'inflation mesurée par le PCE sous-jacent plaide en faveur de la patience. Dès lors, le scénario d'un statu quo assorti d'un biais restrictif nous paraît plus probable qu'une nouvelle hausse des taux. Néanmoins, tant que l'inflation évoluera à l'horizontale plutôt qu'à la baisse, le débat sur un éventuel resserrement monétaire supplémentaire sera loin d'être clos."
Il restera une occasion pour la Fed de "dégainer" si besoin avant la fin de l'année 2026, le 09 décembre. Le marché s'attend globalement à une hausse de 25 points de base des taux directeurs fédéraux à cette occasion.
Enfin, l'Euro pâtit d'une perte sèche d'appétit pour le risque liée à la crise diplomatique entre Washington et Téhéran. La hausse des cours pétroliers reste encore alimentée par la situation au Moyen-Orient, où aucun signe de désescalade ne se dessine. Le baril de Brent, la référence de Mer du Nord, remontait à proximité des 115$.
"Le New York Times a rapporté que les États-Unis et Israël avaient élaboré des plans en vue de nouvelles frappes contre l'Iran après les élections de mi-mandat, précisant que les cibles incluraient probablement les infrastructures énergétiques iraniennes", indique Deutsche Bank.
"Par ailleurs, les frappes contre l'Arabie saoudite se sont poursuivies : deux personnes ont été tuées lors d'une attaque contre le champ pétrolier de Shaybah, tandis qu'une autre a trouvé la mort lors d'une frappe contre l'aéroport international du roi Fahd", ajoute la banque allemande.
A suivre ce vendredi après-midi les données révisées de l'indice de confiance du consommateur américain au sens du Conference Board. Dans l'immédiat, et toujours sur le front macroéconomique, les cambistes viennent de prendre connaissance des indicateurs baromètre d'activité PMI en Zone Euro, en toutes premières estimations pour le mois en cours. S'ils sont en ligne pour l'industrie, à 52,4, ils ressortent en-deçà des attentes pour les services (51,7).
"La croissance a été principalement freinée par un retour à la baisse de l'activité du secteur des services français, conséquence des mobilisations sociales et des émeutes survenues en marge des manifestations qui ont touché de nombreux commerçants", note Chris Williamson, Chief Business Economist à S&P Global.
"Toutefois, l’expansion a également ralenti dans le reste de la zone euro, tant dans le secteur manufacturier que dans celui des services. L’emploi a par ailleurs quasiment stagné au cours du mois, tendance reflétant un ralentissement de la hausse du volume global des nouvelles affaires, laquelle n’a affiché qu’un rythme modéré en octobre. Le ralentissement général de la croissance dans l’ensemble de la zone euro s’explique également par une nouvelle intensification des pressions inflationnistes. Les prix des achats ont continué d’augmenter à un rythme soutenu, l’inflation s’étant notamment fortement accélérée dans l’industrie manufacturière, en raison de la hausse des prix de l'énergie. En conséquence, les entreprises ont augmenté leurs prix de vente afin de protéger leurs marges."
A la mi-journée sur le marché des changes, l'Euro se traitait contre 1,1195$ environ.
ELEMENTS GRAPHIQUES CLES
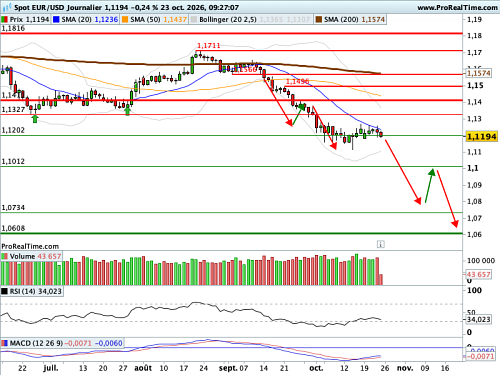
Après une phase de latéralisation, la volatilité baissière relevée et mesurée lundi 14 septembre donne un sens de sortie qui nous permet de reprendre nos positions vendeuses sur la paire de devises phare. L'accroissement de cette volatilité mercredi 16/09, sur rupture de la moyenne mobile à 50 jours (en orange) étaie ce scénario, tout comme la vive accélération baissière du 23 septembre et le pullback chirurgical du 25 septembre, sur le niveau des 1,1411$, basculé en résistance majeure.
Le spot achève dans l'immédiat une figure classique de compression en biseau (wedge, ou coin).
PREVISION MOYEN TERME
Au regard des facteurs graphiques clés que nous avons mentionnés, notre avis est négatif à moyen terme sur la parité Euro Dollar (EURUSD).
Notre point d'entrée est à 1.1194 USD. L'objectif de cours de notre scénario baissier se situe à 1.0609 USD. Pour préserver le capital engagé, nous vous conseillons de positionner un stop de protection à 1.1335 USD.
L'espérance de rentabilité de cette stratégie Forex est de 585 pips et le risque de perte s'établit à 141 pips.
Le conseil BFM Bourse
GRAPHIQUE EN DONNEES QUOTIDIENNES