ELEMENTS GRAPHIQUES CLES
Cet article, en accès libre, est produit par l'équipe de recherche en analyse et stratégie boursière de BFM Bourse. Pour ne manquer aucune opportunité, consultez l'intégralité des analyses et découvrez nos portefeuilles en accédant à notre espace Privilèges.
L’euro poursuit son repli face au dollar américain et évolue désormais autour de 1,1120 dollar, à proximité de ses plus bas annuels. La monnaie unique a perdu près de 2 % depuis le début du mois d’octobre, pénalisée par la remontée des prix de l’énergie, les inquiétudes entourant les finances publiques françaises et les perspectives économiques relativement fragiles de la zone euro. À l’inverse, le billet vert bénéficie d’une économie américaine toujours résiliente et de la perspective de taux d’intérêt durablement élevés aux États-Unis.
Les dernières statistiques américaines confirment cette résistance de l’activité. En septembre, les commandes de biens durables ont progressé de 1,8 %, légèrement sous les 1,9 % attendus, tandis que la confiance des consommateurs s’est nettement redressée en octobre, passant de 84,2 à 91,7 points. L’activité manufacturière reste néanmoins contrastée, avec un indice régional de Richmond toujours en territoire négatif à -2, alors que celui des services repasse en zone de croissance à +2. Ces chiffres témoignent d’une économie qui continue de progresser malgré le niveau élevé des taux d’intérêt et les tensions inflationnistes.
L’inflation constitue précisément le principal enjeu pour les prochaines semaines. Aux États-Unis, la hausse des prix a atteint 3,7 % sur un an, bien au-dessus de l’objectif de 2 % de la Réserve fédérale. La persistance des tensions au Moyen-Orient et le maintien du pétrole au-dessus de 100 dollars le baril compliquent davantage la situation. Une énergie plus chère augmente les coûts de transport, de production et, progressivement, les prix payés par les consommateurs. Dans ce contexte, les banques centrales doivent trouver un équilibre délicat entre la nécessité de contenir l’inflation et le risque de pénaliser la croissance économique.
Les investisseurs attendent donc avec une attention particulière la décision de politique monétaire de la Réserve fédérale américaine, prévue ce mercredi à 19H00, suivie de la conférence de presse de son président Kevin Warsh à 19H30. Un maintien des taux directeurs dans leur fourchette actuelle de 3,75 % à 4 % est largement anticipé, avec une probabilité proche de 90 %. L'enjeu ne réside donc pas tant dans la décision elle-même que dans les indications concernant les prochains mois. Les marchés intègrent actuellement une forte probabilité d'un nouveau relèvement des taux en décembre, ce qui pourrait continuer à soutenir le dollar.
En effet, lorsque les taux américains restent élevés, les placements rémunérés en dollars deviennent généralement plus attractifs pour les investisseurs internationaux. Cette demande supplémentaire peut renforcer le billet vert face aux autres devises, notamment l’euro. À l’inverse, un discours plus accommodant de la Fed, laissant entendre que les prochaines hausses pourraient être repoussées, serait susceptible de provoquer un repli du dollar et d'offrir un peu de répit à la monnaie européenne.
Du côté de la zone euro, la situation apparaît plus délicate. L’inflation a atteint 3,8 % en septembre, son niveau le plus élevé depuis trois ans, principalement sous l’effet du renchérissement de l’énergie. L’inflation sous-jacente, qui exclut notamment les prix de l’énergie et de l’alimentation, reste toutefois plus contenue, autour de 2,5 %. Cette différence est importante puisqu’elle suggère que les tensions sur les prix ne se diffusent pas encore avec la même intensité à l’ensemble de l’économie.
La Banque centrale européenne annoncera sa décision jeudi et devrait également maintenir son principal taux directeur à 2,5 %. Après deux relèvements intervenus en juin et en septembre, l’institution semble privilégier une période d’observation. La faiblesse de la croissance européenne limite en effet sa capacité à poursuivre rapidement le resserrement monétaire, malgré une inflation toujours élevée.
Un autre élément joue en faveur de cette prudence : la remontée des rendements obligataires européens. Lorsque les taux auxquels les États et les entreprises empruntent augmentent, le financement de l’économie devient plus coûteux. Cela tend à freiner les investissements, la consommation et, à terme, l’inflation. Autrement dit, les marchés obligataires contribuent déjà à durcir les conditions financières, sans intervention supplémentaire de la BCE.
La France constitue néanmoins un point de vigilance particulier. Le rendement de l’obligation française à dix ans évolue autour de 4,95 %, contre 3,37 % pour son équivalent allemand. Cet écart de 158 points de base traduit la prime de risque supplémentaire exigée par les investisseurs pour financer l’État français. Les incertitudes budgétaires et politiques continuent ainsi de peser sur la confiance, malgré la récente décision de Moody’s de maintenir la note souveraine du pays.
Cette situation fragilise indirectement l’euro, d’autant que la hausse des prix de l’énergie représente un handicap supplémentaire pour une économie européenne fortement dépendante des importations de pétrole et de gaz. Le renchérissement de ces importations pèse sur les entreprises, réduit le pouvoir d’achat des ménages et peut dégrader la balance commerciale. À l’inverse, les États-Unis disposent d’une production énergétique domestique importante, ce qui les rend relativement moins vulnérables à ce type de choc.
Les prochaines heures seront donc déterminantes pour la paire euro-dollar. Outre la décision de la Fed ce mercredi, les investisseurs suivront jeudi les annonces de la BCE, puis vendredi celles de la Banque du Japon. Le discours de Christine Lagarde sera particulièrement scruté afin de déterminer si un nouveau relèvement des taux européens reste envisageable dès décembre. Les différences de trajectoire monétaire entre les États-Unis et la zone euro devraient continuer à jouer un rôle central dans l’évolution du taux de change.
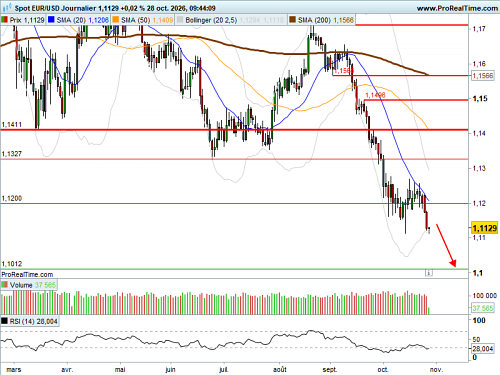
Sur le plan technique, l’euro reste inscrit dans une dynamique baissière face au dollar. Les derniers chandeliers témoignent d’une forte pression vendeuse, avec des tentatives de rebond rapidement contrariées. La devise européenne menace désormais d’inscrire de nouveaux plus bas annuels, ce qui confirmerait la poursuite du mouvement baissier. Dans ce scénario, le prochain support important se situe autour du seuil psychologique de 1,10 dollar, niveau qui pourrait constituer le prochain objectif des vendeurs.
PREVISION MOYEN TERME
Au regard des facteurs graphiques clés que nous avons mentionnés, notre avis est négatif à moyen terme sur la parité Euro Dollar (EURUSD).
Notre point d'entrée est à 1.1129 USD. L’objectif de cours de notre scénario baissier se situe à 1.0609 USD. Pour préserver le capital engagé, nous vous conseillons de positionner un stop de protection à 1.1335 USD.
L’espérance de rentabilité de cette stratégie Forex est de 520 pips et le risque de perte s’établit à 206 pips.
Le conseil BFM Bourse
GRAPHIQUE EN DONNEES QUOTIDIENNES